Klauzo

Расписка о возврате долга — составить онлайн

Расписка о возврате долга — главное доказательство того, что заёмщик рассчитался. Её пишет займодавец, получивший деньги назад, а хранит заёмщик. По ст. 408 ГК РФ кредитор, принимая исполнение, обязан по требованию должника выдать расписку в получении — полностью или в соответствующей части — и вернуть долговой документ.

Конструктор сошлётся на исходную расписку или договор займа, укажет полученную сумму цифрами и прописью и подставит нужные формулировки: при полном возврате — что заём погашен и претензий нет, при частичном — остаток долга. Отдельно отмечается, возвращён ли оригинал долговой расписки или вернуть его невозможно.

  • Бесплатно
  • Без регистрации
  • Word и PDF
  • ≈ 10 минут

Нужен просто бланк?

Скачайте пустой бланк и заполните от руки. Или заполните онлайн ниже — реквизиты и суммы подставятся в текст сами.

Шаг 1 из 7: Кто участвует

Кто участвует

От этого зависят формулировки документа. Имена и реквизиты спросим в конце.

Кто займодавец?

Зачем: От статуса зависят реквизиты, налоговые формулировки и подпись.

Кто заёмщик?

Зачем: От статуса зависят реквизиты, налоговые формулировки и подпись.

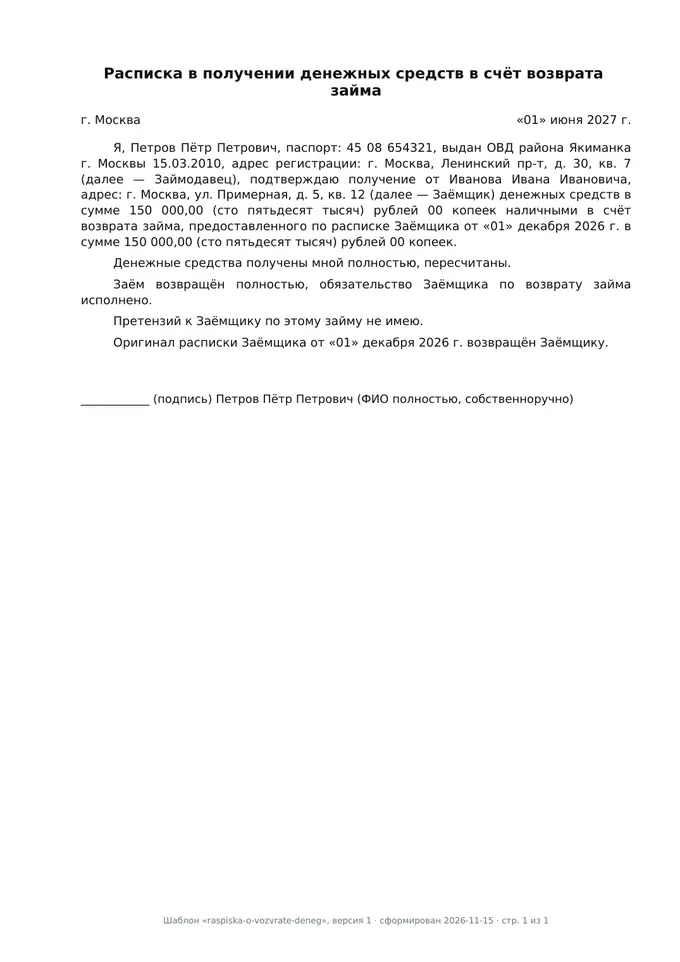
Образец: как выглядит документ

Образец: Расписка о возврате долга — первая страница
Первая страница с вымышленными данными. В конструкторе вы подставите свои и скачаете документ в Word или PDF.

Кому подходит

  • Заёмщики, которые вернули долг и хотят подтверждение
  • Займодавцы, получившие деньги наличными
  • Стороны займа, который возвращается частями
  • Те, кто потерял оригинал долговой расписки

Как заполнить

Займодавец и заёмщик

Расписку пишет и подписывает займодавец. Для заёмщика-гражданина ФИО вводится в родительном падеже — как во фразе «получил от Иванова Ивана Ивановича».

Исходный заём

Укажите, чем был оформлен заём — распиской или договором, его дату и сумму. Данные можно перенести из расписки о займе или договора займа, составленных здесь же.

Возврат

Выберите, возвращён долг полностью или частично, и укажите полученную сумму. Если часть — проценты, отметьте это. При частичном возврате введите остаток с учётом прежних платежей.

Оригинал расписки

При полном возврате оригинал долговой расписки отдают заёмщику. Если он утрачен, это нужно прямо указать в расписке о возврате.

Какие условия проверить

  • Ссылка на исходный документ

    Дата и сумма исходной расписки или договора займа — без них непонятно, какой долг погашен.

  • Остаток при частичном возврате

    При процентном займе платёж сначала погашает проценты, а затем основной долг, если стороны не договорились иначе (ст. 319 ГК РФ). Посчитайте остаток с учётом этого.

  • Оригинал долговой расписки

    Пока не доказано иное, расписка на руках у заёмщика подтверждает, что долг погашен. Поэтому при полном расчёте её возвращают.

  • Подпись займодавца

    Займодавец собственноручно пишет ФИО и расписывается. За организацию подписывает руководитель или представитель по доверенности.

Частые ошибки

  • Вернуть деньги наличными без расписки и без возврата оригинала долговой расписки.
  • Не указать, к какому займу относится платёж, если займов несколько.
  • Написать «претензий не имею» при частичном возврате.
  • Рассчитать остаток, не учитывая проценты.

Вопросы и ответы

Можно ли вместо расписки сделать надпись на долговой расписке?

Да. Закон допускает заменить расписку надписью на возвращаемом долговом документе (п. 2 ст. 408 ГК РФ), например: «Деньги получены полностью, претензий не имею», с датой и подписью займодавца.

Что делать, если займодавец отказывается писать расписку?

Должник вправе задержать исполнение, пока кредитор не выдаст расписку или не вернёт долговой документ, — кредитор в этом случае считается просрочившим. Другой выход — вернуть долг переводом на счёт: банковская выписка тоже подтверждает оплату.

Нужна ли расписка, если деньги переведены на карту?

Перевод подтверждается банковской выпиской, но в назначении платежа не всегда видно, что это возврат займа. Расписка снимает этот вопрос.

Сколько хранить расписку о возврате?

Лучше бессрочно, но как минимум до истечения срока исковой давности по займу — по общему правилу три года со дня, когда займодавец узнал или должен был узнать о нарушении своего права.